保険料控除申告書の下の段にある「地震保険料控除」の欄は、地震保険料と旧長期損害保険料の2つの区分を扱います。古い長期の火災保険などに加入している場合は、どちらの区分で書くかによって控除額が変わることがあります。令和8年分の申告書をもとに、書き方の要点を図でご紹介します。
1. 2つの区分と上限
地震保険料は、支払った金額の全額が控除の対象となり、上限は5万円です。旧長期損害保険料は計算式に当てはめ、上限は1万5千円です。2つの区分を合わせた控除額の上限は5万円です。

2. 旧長期損害保険料に当たる契約
旧長期損害保険料は、平成18年までに契約した長期の損害保険のうち、次の4つの条件をすべて満たすものに限られます。多くの場合、控除証明書に「旧長期損害保険料」と記載されています。

保険期間の始まりが平成19年1月1日以後の契約は、旧長期損害保険料に当たりません。
3. 控除額の計算式
地震保険料は、支払った金額をそのまま控除額とします。旧長期損害保険料は、次の計算式に当てはめます。
| 支払った旧長期損害保険料 | 控除額 |
|---|---|
| 10,000円以下 | 支払った保険料の全額 |
| 10,001円〜20,000円 | 保険料 × 1/2 + 5,000円 |
| 20,001円以上 | 一律 15,000円 |
地震保険料の控除額(最高5万円)と旧長期損害保険料の控除額(最高1万5千円)を合計し、5万円を超える場合は5万円とします。1円未満の端数は切り上げます。
4. 1つの契約が両方に当たるときは、どちらか一方を選ぶ
1つの契約が地震保険料と旧長期損害保険料の両方に当たる場合は、どちらか一方の区分のみを選んで計算します。たとえば、地震保険料が8,000円、旧長期損害保険料が30,000円の契約では、旧長期損害保険料として計算すると控除額が15,000円となり、地震保険料として計算する場合の8,000円より大きくなります。

他の契約と合わせて上限の5万円に達する場合は、どちらを選んでも控除額が変わらないことがあります。
5. 申告書への記入
地震保険料控除の欄には、契約ごとに保険会社等の名称、保険等の種類(目的)、保険期間、契約者の氏名、保険の対象となった家屋に住んでいる方などの氏名、本年中に支払った保険料の金額を記入します。「地震保険料又は旧長期損害保険料区分」欄では、選んだ区分の一方を〇で囲みます。そのうえで、地震保険料の合計をⒷ、旧長期損害保険料の合計をⒸに書き、計算式に当てはめた控除額を記入します。控除証明書は、金額にかかわらず申告書に添付します。
6. 撮影するだけで、書く欄と金額が分かるアプリ
デジサポでは、控除証明書を撮影すると、申告書に書く欄と金額、提出不要の証明書が分かる無料のアプリ「保険料控除かんたん計算」を公開しています。1つの契約に地震保険料と旧長期損害保険料の両方がある場合は、控除額が大きくなる区分を自動で選び、実際の申告書の画像に記入する内容を重ねて表示します。
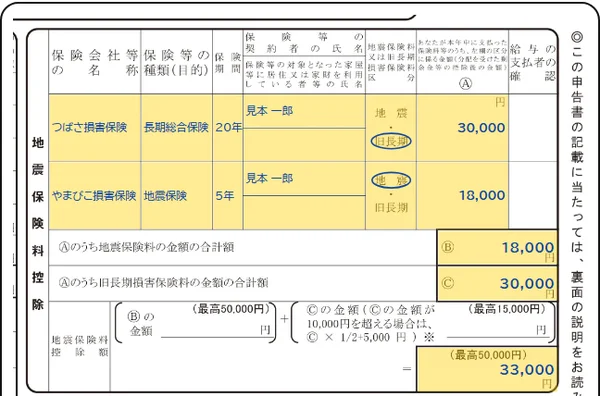
画面の会社名・氏名・金額は見本です。最終的な取り扱いは、勤務先のご担当者にご確認ください。
登録は不要です。スマートフォンでもパソコンでもお使いいただけます。
生命保険料控除の欄の書き方は、コラム「年末調整の保険料控除申告書の書き方」でご紹介しています。